Предмет «Учет и анализ»
Вариант №6
Вуз: ТУСУР
№ Заказа Р295
- Работа включает решение 2-х задач под номерами 7 и 9
- Объем решения 28 страниц
- Содержания задач и фрагмент решения представлены ниже
- Работа полностью оформлена по требованиям ТУСУР
*Обратите внимание — после успешной оплаты нажмите на кнопку «Вернуться на сайт» и вы получите ссылку на готовую работу. По всем вопросам: kemerovo3000@mail.ru


Задача № 7
На основе данных для выполнения задачи определить, к какой статье бухгалтерского баланса (активной или пассивной) относятся конкретные виды имущества, источники его формирования, а затем составить бухгалтерский баланс.
Данные для выполнения задачи:
Состав имущества и источники его формирования АО «Станкостроитель» на 1 января 200_г.
| № п/п | Наименование отдельных видов имущества, источники их формирования и обязательств предприятия | Сумма, тыс. руб. |
| 1. | Вложения во внеоборотные активы | 96000 |
| 2. | Станки с программно-числовым управлением на складе готовой продукции | 26320 |
| 3. | Производственное оборудование в механических и сборочных цехах | 125632 |
| 4. | Сталь круглая диаметром 2 мм на складе | 31200 |
| 5. | Прочие материалы на складе | 7800 |
| 6. | Комплектующие изделия и покупные полуфабрикаты на складе | 82400 |
| 7. | Цветные металлы на складе | 3600 |
| 8. | Здания производственных цехов | 42000 |
| 9. | Здания материальных складов и готовой продукции | 35000 |
| 10. | Здание административного корпуса | 29000 |
| 11. | Детали и изделия, не прошедшие всех стадий технологической обработки в механических и сборочных цехах | 4180 |
| 12. | Полуфабрикаты собственного изготовления | 6820 |
| И | Вложения в ценные бумаги | 128500 |
| 14 | Продукция, отгруженная покупателям | 115000 |
| 15. | Предоставленные краткосрочные (сроком до 1 года) займы другим предприятиям | 6500 |
| 16. | Авансы поставщикам за материалы и комплектующие изделия | 12100 |
| 17. | Задолженность предприятия поставщикам за материалы | 18200 |
| 18. | Авансы, полученные от покупателей и заказчиков | 17600 |
| 19. | Расходы предприятия на освоение новых видов продукции | 725 |
| 20. | Материалы на складе | 475 |
| 21. | Кредиторская задолженность на электроэнергию | 186 |
| 22. | Краткосрочные кредиты | 16000 |
| 23. | Долгосрочные кредиты | 92000 |
| 24. | Товарные знаки продукции предприятия | 457 |
| 25. | Денежные средства в кассе предприятия | 3105 |
| 26. | Расчетный счет | 28190 |
| 27. | Уставный капитал | 380000 |
| 28. | Резервный фонд | 24602 |
| 29. | Прибыль отчетного года | 16750 |
| 30. | Целевое финансирование | 4870 |
| 31. | Валютный счет | 3126 |
| 32. | Задолженность работникам предприятия по оплате труда | 21253 |
| 33. | Задолженность бюджету: | |
| а) по налогу на доходы физических лиц | 2898 | |
| б) по налогу на добавленную стоимость | 14800 | |
| в) по налогу на прибыль предприятия | 15412 | |
| 34. | Задолженность предприятия Пенсионному фонду и другим органам страхования | 9301 |
| 35. | Нераспределенная прибыль прошлых лет | 154258 |
Хозяйственные операции за январь 200_г.
| № п/п | Содержание хозяйственной операции | Сумма, тыс. руб. |
| 1. | Получены в кассу с расчетного счета деньги для выдачи заработной платы и командировочных расходов | 21300 |
| 2. | Выдано из кассы главному инженеру завода под отчет на командировочные расходы | 40 |
| 3. | Выдана заработная плата работникам предприятия | 21060 |
| 4. | Внесена из кассы на расчетный счет неполученная заработная плата | 200 |
| 5. | Отпущены в сборочный цех комплектующие изделия для изготовления продукции | 30400 |
| 6. | Отпущена со склада сталь круглая в механический цех | 10200 |
| 7. | Отпущены со склада прочие материалы на производственные нужды | 3000 |
| 8. | Отпущены со склада цветные металлы на освоение новых видов продукции | 2100 |
| 9. | Возвращены из производства на склад неиспользуемые комплектующие изделия | 10200 |
| 10. | Зачислены на расчетный счет авансы покупателей и заказчиков | 67900 |
| 11. | Зачислена на расчетный счет краткосрочная ссуда банка | 90000 |
| 12. | Поступила от поставщиков сталь круглая диаметром 3 мм | 49000 |
| 13. | Начислена заработная плата рабочим механического и сборочного цехов | 43210 |
| 14. | Акцептованы (приняты к оплате) счета Мосэнерго за энергию на технологические нужды | 4790 |
| 15. | Получены от Станкоимпорта металлорежущие станки в порядке безвозмездной передачи согласно договору о совместной деятельности | 26750 |
| 16. | Удержан налог на доходы физических лиц из заработной платы за январь 200_ г. | 4492 |
| 17. | Удержаны из заработной платы за январь взносы в Пенсионный фонд | 232 |
| 18. | Удержаны из заработной платы за январь взносы на личное и имущественное | |
| страхование | 168 | |
| 19. | Отчислено в резервный капитал за счет нераспределенной прибыли прошлых | 6750 |
| 20. | Перечислено с расчетного счета в погашение задолженности бюджету: по налогу на доходы физических лиц из заработной платы по налогу на добавленную стоимость | 2898 14800 |
| по налогу на прибыль предприятия | 15412 | |
| 21. | Перечислено с расчетного счета в погашение задолженности Пенсионному фонду и другим органам страхования | 9301 |
| 22. | Произведены отчисления в пенсионный фонд и другие органы страхования | 8820 |
| 23. | Выпущена из производства готовая продукция | 56220 |
| 24. | Зачтены авансы поставщикам за поступившие материал и комплектующие изделия | 12100 |
| 25. | Отпущены в сборочный цех полуфабрикаты собственного изготовления | 4820 |
| 26. | Поступили от поставщиков комплектующие изделия и покупные полуфабрикаты | 26800 |
| 27. | Поступили от поставщиков прочие материалы | 3200 |
| 28. | Перечислено с расчетного счета в погашение задолженности поставщикам за материалы, комплектующие изделия и прочие материалы | 20100 |
| 29. | Перечислено с расчетного счета в погашение кредиторской задолженности за энергию | 186 |
| 30 | Отгружена покупателю продукция со склада полностью по цене, в т.ч. НДС 18% | 1180000 |
| 31 | Начислен НДС бюджету | ? |
| 32 | Списана со склада себестоимость готовой продукции | ? |
| 33 | Финансовый результат | ? |
Задача № 9
1. Открыть счета синтетического учета.
2. Отразить на счетах хозяйственные операции.
3. Подсчитать обороты и конечные остатки.
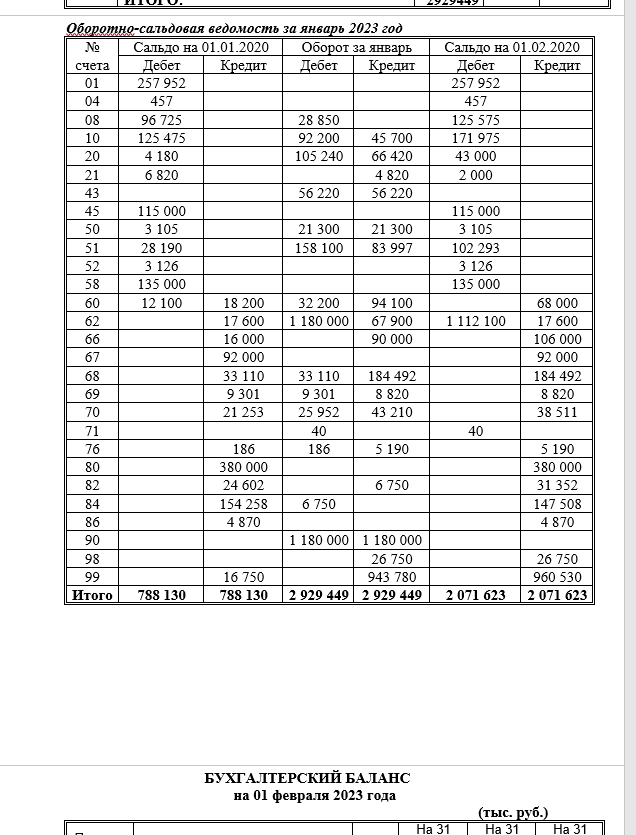
4. По записям на счетах составить оборотные ведомости простой и шахматной формы.
5. Составить баланс.
6. Определить тип изменения в балансе и отразить в таблице следующей формы:
| № операции | Изменения в балансе | Тип изменения | Сумма | |||
| Актив | Пассив | |||||
| Увеличение | Уменьшение | Увеличение | Уменьшение | |||
Данные для выполнения задания:
Бухгалтерский баланс ОАО «Машиностроитель» на 1 марта 200_ г.
| Актив | Сумма, тыс. руб. | ||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы… | 04 | 4000 | |
| Основные средства | 01 | 90000 | |
| Итого по разделу I | ? | ||
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Актив | Сумма, тыс. руб. | ||
| Запасы | |||
| в том числе: | |||
| сырьё, материалы и другие аналогичные ценности | 10 | 57174 | |
| затраты в незавершенном производстве (издержках обращения) | 20 | 12300 | |
| готовая продукция | 43 | 52000 | |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 76 | 170 | |
| Денежные средства | |||
| в том числе: | |||
| касса | 50 | 88 | |
| расчетные счета | 51 | 35042 | |
| Итого по разделу II | ? | ||
| БАЛАНС | ? | ||
| Пассив | |||
| IV. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставный капитал | 80 | 105002 | |
| Добавочный капитал | 83 | 8000 | |
| Нераспределенная прибыль отчетного года | 84 | 24000 | |
| Итого по разделу IV | ? | ||
| V. ДОЛГОСРОЧНЫЕ ПАССИВЫ | |||
| Заемные средства | 67 | 60000 | |
| Итого по разделу V | ? | ||
| VI. КРАТКОСРОЧНЫЕ ПАССИВЫ | |||
| Кредиторская задолженность | |||
| в том числе: | |||
| поставщики и подрядчики | 60 | 27290 | |
| по оплате труда | 70 | 7350 | |
| по социальному страхованию и обеспечению | 69 | 2793 | |
| задолженность перед бюджетом | 68 | 16339 | |
| Итого по разделу VI | ? | ||
| БАЛАНС | ? | ||
Хозяйственные операции за март 200_г.
| № п/п | Содержание хозяйственной операции | Сумма, тыс. руб. |
| 1. | Поступили на предприятие безвозмездно новые полуавтоматические линии | 10000 |
| 2. | Поступило на расчетный счет от прочих дебиторов в погашение задолженности | 70 |
| 3. | Отгружена со склада предприятия покупателям готовая продукция по цене | 21240 |
| 4. | Зачислена на расчетный счет краткосрочная ссуда банка | 72000 |
| 5. | Получены деньги в кассу с расчетного счета для выплаты заработной платы работникам предприятия | 6820 |
| 6. | Выдана из кассы заработная плата работникам предприятия | 6500 |
| 7. | Возвращена на расчетный счет неполученная заработная плата | 320 |
| 8. | Предприятием приобретены у банка сберегательные сертификаты (краткосрочные финансовые вложения) | 2260 |
| 9. | Перечислено с расчетного счета дочернему предприятию | 7100 |
| 10. | Погашена с расчетного счета задолженность банку по краткосрочной ссуде | 52000 |
| 11. | Отпущены со склада в производство материалы | 30000 |
| 12. | Отпущены со склада в производство покупные полуфабрикаты | 17000 |
| 13. | Начислена заработная плата рабочим за изготовление продукции | 7500 |
| 14. | Удержаны налоги из заработной платы | 761 |
| 15. | Переданы безвозмездно станки другому предприятию | 6000 |
| 16. | Поступили на склад от поставщиков основные материалы и покупные полуфабрикаты | 65000 |
| 17. | Выдано из кассы под отчет работнику предприятия на хозяйственные расходы | 29 |
| 18. | Перечислено с расчетного счета в погашение задолженности поставщикам | 27290 |
| 19. | Часть прибыли, остающейся в распоряжении предприятия, присоединена по решению собрания акционеров к уставному капиталу | 3700 |
| 20. | Перечислено с расчетного счета в погашение задолженности по НДС | 15400 |
| 21. | Перечислена с расчетного счета задолженность кредиторам за товары и услуги | 290 |
| 22. | Выпущена из производства готовая продукция | 26820 |
| 23. | Получена на расчетный счет долгосрочная ссуда банка | 86900 |
| 24. | Израсходовано подотчетным лицом на нужды производства | 20 |
| 25. | Остаток неизрасходованной суммы возвращен подотчетным лицом в кассу | 9 |
| 26, | Принят к оплате счет поставщика за поступившие на склад материалы | 7826 |
| 27. | Отгружена со склада покупателям готовая продукция полностью (по цене) | 94400 |
| 28. | Списана себестоимость отгруженной продукции | Расчет |
| 29. | Начислен НДС на отгруженную продукцию | Расчет |
| 30. | Отражен финансовый результат | Расчет |
Решение:
ФРАГМЕНТ РЕШЕНИЯ