Ответы на вопросы государственного экзамена (ГИА) СибУПК
по направлению подготовки 38.03.01 Экономика
Направленность (профиль): Бухгалтерский учет, анализ и аудит
№ Заказа Р133
- Актуальные ответы (на сегодняшнее время)
- Средний размер ответа 1 лист (подробные ответы в сжатой форме)
- Скидка на ВКР 5% при покупке ответов к ГОСам
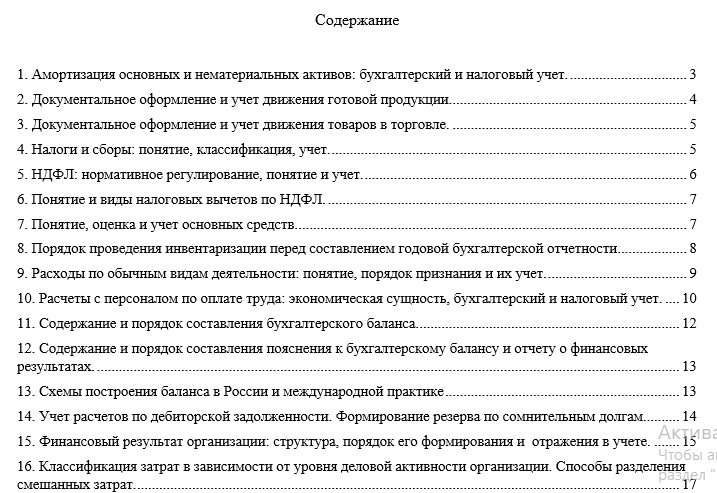
Перечень вопросов к ГОСам СибУПК «Бухгалтерский учет, анализ и аудит»
1. Амортизация основных и нематериальных активов: бухгалтерский и налоговый учет.
2. Документальное оформление и учет движения готовой продукции.
3. Документальное оформление и учет движения товаров в торговле.
4. Налоги и сборы: понятие, классификация, учет.
5. НДФЛ: нормативное регулирование, понятие и учет.
6. Понятие и виды налоговых вычетов по НДФЛ.
7. Понятие, оценка и учет основных средств.
8. Порядок проведения инвентаризации перед составлением годовой бухгалтерской отчетности.
9. Расходы по обычным видам деятельности: понятие, порядок признания и их учет.
10. Расчеты с персоналом по оплате труда: экономическая сущность, бухгалтерский и налоговый учет.
11. Содержание и порядок составления бухгалтерского баланса.
12. Содержание и порядок составления пояснения к бухгалтерскому балансу и отчету о финансовых результатах.
13. Схемы построения баланса в России и международной практике.
14. Учет расчетов по дебиторской задолженности. Формирование резерва по сомнительным долгам.
15. Финансовый результат организации: структура, порядок его формирования и отражения в учете.
16. Классификация затрат в зависимости от уровня деловой активности организации. Способы разделения смешанных затрат.
17. Позаказный метод учета затрат и калькулирования себестоимости продукции (работ, услуг): сфера применения, сущность, учетные записи.
18. Принятие решений о безубыточности на основе анализа соотношения «затраты – объём – прибыль».
19. Роль системы «директ-костинг» в обосновании управленческих решений.
20. Система «стандарт-кост»: сущность, учетные записи.
21. Сущность и требования, предъявляемые к управленческой отчетности.
22. Аудит кредитов и займов.
23. Аудит материально-производственных запасов.
24. Аудит операций по кассе, расчетному счету и другим счетам организации.
25. Аудит расчетов с бюджетом по налогу на добавленную стоимость.
26. Аудит расчетов с бюджетом по налогу на прибыль.
27. Аудит расчетов с подотчетными лицами.
28. Аудит учетной политики организации.
29. Аудит учредительных документов и расчетов с учредителями (участниками).
30. Аудит финансовых вложений организации.
31. Аудиторские доказательства: требования и процедуры их получения.
32. Аудиторское заключение по бухгалтерской (финансовой) отчетности: содержание, структура и виды.
33. Контроль качества выполнения заданий по аудиту.
34. Налоговый аудит и сопутствующие услуги по налоговым вопросам.
35. Обязанности аудитора по рассмотрению недобросовестных действий, выявленных при проведении аудита.
36. Получение аудиторских доказательств в целях подтверждения предпосылок подготовки бухгалтерской (финансовой) отчетности.
37. Стандартизация аудиторской деятельности на современном этапе.
38. Существенность при оценке искажений бухгалтерской (финансовой) отчетности.
39. Формирование мнения о достоверности бухгалтерской (финансовой) отчетности по результатам аудита.
40. Цель, принципы и классификация аудита и аудиторских услуг.
41. Анализ дебиторской и кредиторской задолженности организации.
42. Анализ обеспеченности предприятия материальными ресурсами.
43. Анализ показателей эффективности использования трудовых ресурсов.
44. Анализ состава, структуры и динамики активов организации.
45. Анализ финансовой отчетности: значение, информационная база, методы анализа.
46. Бизнес-планирование: роль анализа в разработке и контроле основных плановых показателей организации.
47. Деловая активность организации: показатели и основные направления анализа.
48. Комплексный экономический анализ: значение, виды, цель и задачи.
49. Методика анализа платежеспособности и ликвидности.
50. Методика анализа показателей рентабельности.
51. Методика анализа показателей финансовой устойчивости организации.
52. Методика анализа эффективности использования основных средств организации.
53. Обоснование безубыточности деятельности на основе маржинального анализа.
54. Основные методы анализа денежных потоков организации.
55. Основные направления анализа объемов производства и продаж.
56. Основные направления анализа материально-производственных запасов организации.
57. Оценка влияния различных факторов (трудовых, материальных, ценовых и др.) на изменение объема производства (продаж).
58. Система показателей, используемых при проведении маржинального анализа.
59. Факторный анализ показателей рентабельности деятельности организации.
60. Факторный анализ прибыли от продаж.
Пример ответов на вопросы ГИА СибУПК «Бухгалтерский учет, анализ и аудит»
22. Аудит кредитов и займов.
Цель аудита — установление правильности и достоверности данных об учете расчетов по кредитам и займам и их влияния на финансовую (бухгалтерскую) отчетность.
Задачи:
— проверка правильности документального оформления операций по учету расчетов по кредитам и займам;
— оценка состояния синтетического и аналитического учета расчетов по кредитам и займам;
— оценка полноты и правильности отражения данных о кредитах и займах в отчетности.
Нормативные акты:
— ПБУ 15/2008
— Федеральный закон «Об аудиторской деятельности» от 30.12.2008 N 307-ФЗ
— Международные стандарты аудита (в обязательном порядке с 2018 года)
— План счетов бухгалтерского учета
— Приказ Министерства финансов РФ «О формах бухгалтерской отчетности организаций» от 02.07.2010 г. №66н.
Источники информации для проверки:
— Учетная политика
— Бухгалтерский баланс
— Оборотная сальдовая ведомость
— регистры учета по счетам 66,67
— первичные документы.
Для проведения аудита создается план и программа, с учетом уровня существенности и аудиторского риска. Проводится тест системы внутреннего контроля.
Процедуры: арифметическая проверка, проверка соответствия нормативным актам, тест средств внутреннего контроля (СВК), процедуры проверки по существу.
Типичные ошибки: неправильная корреспонденция проводок, неправильный расчет процентов и т.д.
По итогам формируется аудиторское заключение.
23. Аудит материально-производственных запасов.
Цель аудита — установление правильности и достоверности данных об учете МПЗ и их влияния на финансовую (бухгалтерскую) отчетность.
Задачи:
— проверка правильности документального оформления операций по учету МПЗ;
— оценка состояния синтетического и аналитического учета МПЗ;
— оценка полноты и правильности отражения данных об МПЗ в отчетности.
Нормативные акты:
— ФСБУ 5/2019
— Федеральный закон «О бухгалтерском учете» № 402-ФЗ от 06.12.2011 г.
— Федеральный закон «Об аудиторской деятельности» от 30.12.2008 N 307-ФЗ
— Международные стандарты аудита (в обязательном порядке с 2018 года)
— План счетов бухгалтерского учета
— Приказ Министерства финансов РФ «О формах бухгалтерской отчетности организаций» от 02.07.2010 г. №66н.
Источники информации для проверки:
— Учетная политика
— Бухгалтерский баланс
— Оборотная сальдовая ведомость
— регистры учета по счетам 10,41,43,44
— первичные документы.
Для проведения аудита создается план и программа, с учетом уровня существенности и аудиторского риска. Проводится тест системы внутреннего контроля.
Процедуры: арифметическая проверка, проверка соответствия нормативным актам, тест средств внутреннего контроля (СВК), процедуры проверки по существу.
Типичные ошибки: недостатки в первичных документах, нарушена корреспонденция счетов, недостатки или излишки при инвентаризации
По итогам формируется аудиторское заключение.
24. Аудит операций по кассе, расчетному счету и другим счетам организации.
Цель аудита — установление правильности и достоверности данных об учете денежных средств и денежных документов и их влияния на финансовую (бухгалтерскую) отчетность.
Задачи:
— проверка правильности документального оформления операций по учету денежных средств и денежных документов;
— оценка состояния синтетического и аналитического учета денежных средств и денежных документов;
— оценка полноты и правильности отражения данных о денежных средствах и денежных документах в отчетности.
Нормативные акты:
— ПБУ 23/2011 «Отчет о движении денежных средств»;
— Указание ЦБ РФ от 11.03.2014 № 3210-У «О порядке ведения кассовых операций»- Федеральный закон «О бухгалтерском учете» № 402-ФЗ от 06.12.2011 г.
— Федеральный закон «Об аудиторской деятельности» от 30.12.2008 N 307-ФЗ
— Международные стандарты аудита (в обязательном порядке с 2018 года)
— План счетов бухгалтерского учета
— Приказ Министерства финансов РФ «О формах бухгалтерской отчетности организаций» от 02.07.2010 г. №66н.
Источники информации для проверки:
— Учетная политика
— Бухгалтерский баланс
— Оборотная сальдовая ведомость
— регистры учета по счетам 50, 51, 52, 55
— первичные документы.
Для проведения аудита создается план и программа, с учетом уровня существенности и аудиторского риска. Проводится тест системы внутреннего контроля.
Процедуры: арифметическая проверка, проверка соответствия нормативным актам, тест средств внутреннего контроля (СВК), процедуры проверки по существу.
Типичные ошибки: нарушение лимита кассы, неправильная корреспонденция счетов, недостачи.
По итогам формируется аудиторское заключение.
…….
…….
…….
55. Основные направления анализа объемов производства и продаж.
Целью анализа производства и реализации готовой продукции, является определение резервов роста эффективности производственно – сбытовой деятельности экономического субъекта.
Для измерения объема произведенной продукции используются:
— натуральные единицы – метры, штуки, литры, килограммы и т.д.
— условно-натуральные единицы – виды продукции конкретного качества, используемые как условные единицы измерения;
— стоимостные показатели – денежные единицы, валюта какой-либо страны.
Источниками информации для анализа производства, выпуска, отгрузки и реализации готовой продукции являются:
— отчет о финансовых результатах предприятия;
— плановые и отчетные калькуляции себестоимости готовой продукции (работ, услуг);
— бюджеты затрат;
— сметы затрат;
— данные синтетического и аналитического учета затрат по основным и вспомогательным производствам;
— данные оборотно – сальдовой ведомости;
— другая внутрипроизводственная отчетность экономического субъекта.
1. Горизонтальный анализ. В процессе проведения горизонтального метода анализа осуществляется сравнение статей бухгалтерской отчетности с показателями прошедших периодов соответствующих статей. В результате анализа определяется динамика изменений показателей. Такие изменения могут быть выражены в абсолютных и относительных значениях.
2. Вертикальный анализ. Вертикальный анализ подразумевает исследование структуры показателей управленческой и финансовой отчетности экономического субъекта. Такой вид анализа используется для нахождения удельного веса или доли того или иного показателя в финансовой отчетности.
Горизонтальный и вертикальный анализ обычно осуществляют параллельно, поскольку они дополняют друг друга производственными показателями. Вместе с тем каждый из них по-своему позволяет рассмотреть бухгалтерскую (финансовую) отчетность компании в разном направлении, т.е. с различных аспектов.
3. Сравнительный анализ. Сравнительный анализ результатов финансовых показателей хозяйствующего субъекта производится по средним отраслевым показателям. Стоит добавить, что сравнительный анализ имеет возможность выполняться к определенным средним показателям по предприятию, а так же по отрасли в целом. Для проведения данного вида анализа используются данные, как бухгалтерской (финансовой), так и статистической отчетности;
4. Факторный анализ. В современных условиях на организацию действует множество факторов, которые тем или иным образом могут влиять на изменение показателей производственно – сбытовой деятельности предприятия. Факторный анализ – это определение влияния отдельных факторов на результаты производства и продажи готовой продукции.
При проведении факторного анализа используют некоторые способы:
– цепной подстановки;
– индексные способы;
– абсолютные разницы;
– относительные разницы.
5. Коэффициентный анализ. Коэффициентный анализ является расчетом определенных коэффициентов, характеризующих имущественное состояние организации, его уровень платежеспособности, зависимость от внешних кредиторов, рентабельности и т.д.
6. Трендовый анализ. Этот метод представляется методом финансового прогнозирования показателей производственно — сбытовой деятельности хозяйствующего субъекта.


